«Die Schweiz wird ungleicher»
Von wegen Progression: Arme müssen gleich viel von ihrem Einkommen abgeben wie Reiche, besagt eine neue ETH-Studie. Grund dafür sind unter anderem die Krankenkassenprämien. Ökonomin Isabel Martínez hat einen Rat.

Veröffentlicht am 18. September 2026 - 14:51 Uhr
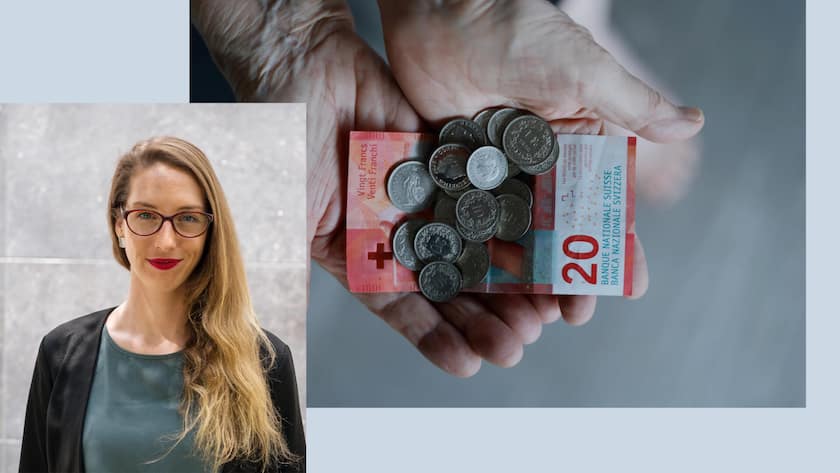
ETH-Forschende um Isabel Martínez decken auf, dass das Schweizer Steuersystem unter dem Strich eigentlich verfassungswidrig ist.
Isabel Martínez, Sie haben gemeinsam mit drei anderen ETH-Forschern eine brisante Studie veröffentlicht. Das Schweizer Steuersystem belastet Arm und Reich gleich stark, ist Ihre Erkenntnis. Wie kann das sein?
Die Einkommenssteuer und zum Teil auch die Vermögenssteuer sind zwar progressiv ausgestaltet im Gesetz. Wer mehr hat, muss mehr abgeben. Aber diese Steuern sind nur ein Teil des Ganzen. Die Krankenkassenprämien und die Mehrwertsteuer sind unabhängig vom Einkommen. Sie treffen vor allem die unteren Einkommensschichten. In der Mitte der Verteilung gewinnen Arbeitseinkommen an Bedeutung, auf diese werden Sozialabgaben erhoben.

Zur Person
Es gibt also – unter dem Strich – gar keine Besteuerung nach wirtschaftlicher Leistungsfähigkeit, obwohl das die Schweizer Bundesverfassung so vorsieht?
Wenn man das System der Steuern und Abgaben als Gesamtes betrachtet, kann man zu diesem Schluss kommen. Alle Schichten müssen rund 45 Prozent ihres Vorsteuereinkommens abgeben. Nur das reichste Prozent zahlt weniger.
Schuld daran sind auch die Krankenkassenprämien. Wenn man sie über die Einkommenssteuer zahlen würde, müssten die Ärmsten weniger abgeben und die Reichsten mehr, rechnen Sie vor.
Die Prämienverbilligung kann die ungleiche Belastung durch die Gesundheitskosten nicht aufheben. Würde man die Krankenversicherung über die Einkommenssteuern statt mit einer Kopfprämie finanzieren, müssten die Ärmsten nur noch rund 35 Prozent abgeben und die Reichen bis zu 50 Prozent.
Der umverteilende Effekt des Staates sei insgesamt sehr bescheiden, schreiben Sie. Das hat keine Studie vorher je so klar benannt. Warum nicht?
Wir benutzen eine neue Methode, die jüngst auch für andere Länder angewandt wurde. Wir haben uns nicht einfach die steuerbaren Einkommen und Vermögen angeschaut, sondern das gesamte Volkseinkommen, wie wir es aus der volkswirtschaftlichen Gesamtrechnung kennen – inklusive aller Steuern, Transfers und staatlichen Leistungen. Und dann haben wir berechnet, wer welchen Anteil dieses Volkseinkommens erhält – vor und nach Steuern und staatlichen Leistungen.
Das Einkommen ist weniger gleich verteilt als bisher angenommen gemäss Ihrer Studie. Das einkommensstärkste Prozent verdient 50-mal so viel wie eine durchschnittliche Person in der unteren Hälfte der Verteilung. Warum wurde diese Ungleichheit bisher unterschätzt?
Wir berücksichtigen neben Ergänzungsleistungen, Renten oder Prämienverbilligung auch einbehaltene Unternehmensgewinne oder steuerprivilegierte Dividendenauszahlungen an die Mehrheitseigentümer einer Firma. Das alles taucht in den Steuerdaten höchstens unvollständig auf. Wenn man all diese Einkünfte berücksichtigt, wird das Bild genauer und ungleicher.
Die Bedeutung von Vermögen steigt im Vergleich zum Einkommen, zeigen Ihre Datenreihen. Was bedeutet das?
Die Vermögen wachsen schneller als die Einkommen, doch nur wer Vermögen hat, nimmt an diesem Wachstum teil. Wenn ich keine Immobilie habe, profitiere ich nicht automatisch von steigenden Immobilienpreisen. Weil die Vermögen sehr viel ungleicher verteilt sind als die Einkommen, wird die Schweiz insgesamt ungleicher. Vermögen wirft selbst wieder Erträge ab, wodurch die Einkommensungleichheit weiter steigen kann.
Wer keine Immobilie hat, hat kaum mehr wirtschaftliche Chancen?
Immobilien sind für viele nicht mehr erschwinglich, weshalb diese langfristige Wertanlage für die breite Masse wegfällt. Gleichzeitig ist es leichter geworden, Ersparnisse in Aktien anzulegen, beispielsweise im Rahmen der dritten Säule.
Sie empfehlen Aktiensparen, um in der Schweizer Vermögensgesellschaft nicht unterzugehen?
Ich bin vorsichtig, pauschal diesen Ratschlag zu geben. Den Aktienmarkt zu durchschauen und das passende Finanzprodukt zu finden, ist schwieriger, als Hypotheken zu vergleichen. Gleichzeitig hat das Aktiensparen an Bedeutung gewonnen – etwa bei den Säule-3a-Lösungen. Es investieren heute mehr Leute in Aktien, doch Gebühren und Risiken verschiedener Produkte zu vergleichen, ist komplizierter als bei der Hausfinanzierung. Das kann verunsichern und abschrecken.
- Enea Baselgia, Remo Gurtner, Julian Koller, Isabel Z. Martínez: Distributional National Accounts for Switzerland (8. September 2026, noch ohne Peer-Review)

 Schweiz-Umfrage: Lage der Nation